
追保线不是刹车线:看懂配资账户里被放大的风险
账户里的数字还在跳,真正的风险却可能已经悄悄逼近。理解配资,先别只盯着“能赚多少”,要看清杠杆如何改变每一次波动。
**追保线:不是统一的安全线**
追保线通常指账户风险触及约定条件后,资金方要求补充保证金或降低仓位的界限。它不等于所有平台通用的固定比例,具体应以合同、券商规则及适用监管要求为准。若未及时处理,可能面临限制交易、强制平仓等后果。签约前应核对计算方式、通知渠道、补仓时限和处置顺序,不能只听口头承诺。
**杠杆为什么会放大风险?**
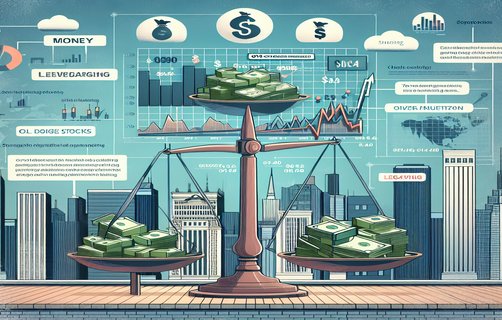
假设自有资金10万元,再借入10万元买入股票,资产规模变成20万元。标的下跌10%,资产账面减少2万元,相当于自有资金缩水20%;还未计入利息、费用和滑点。杠杆放大收益,也按同一逻辑放大损失。市场波动、集中持仓、流动性下降与被迫卖出叠加,风险可能来得比预想更快。
**融资到期,时间也会成为成本**
融资并非可以无限续期。到期前要确认还款安排、展期条件、利息和违约处理;展期不代表风险消失,临近到期集中卖出还可能遇上价格不利或成交困难。所谓“账户稳定”,也不只是系统能否登录,更包括资金和证券归属是否清楚、出入金是否受控、交易授权是否透明,以及异常时能否及时核验。
**审核看什么,政策边界在哪里?**
正规融资融券业务由具备相应资格的证券公司开展,通常涉及身份与资产核验、风险承受能力评估、交易经验审查、合同签署和风险揭示,具体门槛以监管规定及券商要求为准。证监会、交易所持续强调投资者适当性与风险管理。场外“配资”并不等同于正规融资融券,账户控制、资金安全和法律责任都可能存在额外隐患。审核越严格,不必然代表收益更高,却能帮助确认交易者是否理解风险。
未来,监管与技术风控可能进一步强化账户核验、异常交易监测和风险提示。对投资者而言,关键不是猜哪条线会先触发,而是读懂合同、算清最坏情形,并确认自己能否承受损失。
你更关注哪一项?
①追保线和强平规则 ②融资到期安排
③账户资金与交易权限 ④场外配资的合规风险
欢迎留言选择,也可以投票说说你的理由。
评论
Mia Chen
用10万元本金举例很直观,杠杆损失不能只看账户总资产。
老周看市
最想了解融资到期后,展期和强制平仓通常怎么约定。
橙子不加杠杆
提醒区分正规融资融券和场外配资,这点很重要。